文|罗曾
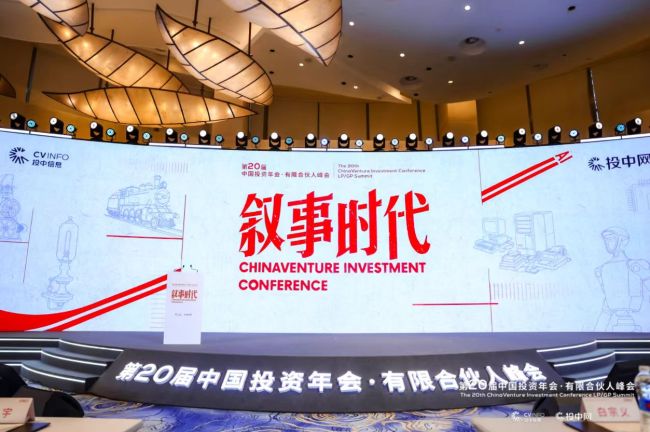
11月19日至20日,第20届中国投资年会·有限合伙人峰会在上海举行,主题定为“叙事时代”。
主办方将诺贝尔经济学奖得主罗伯特·席勒的叙事经济学置于开场逻辑之中:具有传播力的叙事能够影响市场预期与经济行为,而当人工智能、机器人、商业航天、可控核聚变等领域的新叙事不断涌现,资本流向便被持续牵引。问题也随之而来:叙事越密集,定价越困难。
投中信息CEO杨晓磊在开场演讲中给出了一个冷静的判断:“高频融资我们认为不是市场很活跃的信号,这是一个估值前置的信号,这个信号创了新高,作为LP来说是很担心的”。
当政策指向与市场共识高度重合,谁来给价格制造分歧,成了这轮周期中最现实的追问。
资金结构位移之后,叙事定价的锚在哪里
杨晓磊回顾了过去三十年创投市场的叙事更迭,指出上一轮收益更多来自行业、阶段与基金年份的结构性分散配置,而非对单一赛道的押注。
但今天的“三角”内容已经更换:资金从美元基金转向国创、AIC、社保与地方国资,退出从美股换成了注册制与科创板,钱的性质也从财务回报转向任务导向。
上半年国资出资占到六成,市场化资金持续观望,共识赛道估值一轮轮前置兑现,“越热越不敢投”成为不少LP的体感。更关键的错位在时间:新兴技术几乎全挤在Gartner曲线左侧爬坡期,与生产力平台期的距离动辄十年,而市场化基金存续期普遍只有3+2、5+2,“投不了,也等不起”。
杨晓磊由此重新定义了耐心资本:“耐心资本是在结构上等得起,考核、退出安排等得起,而不是说它是愿意多等”。
国资端的结构性数据为这一判断提供了注脚。
投中信息副总经理吴浠发布的《2026年国有资本报告》显示,截至2026年三季度末,全国累计设立国资基金约1.6万只,规模达到16.8万亿元;2026年前三季度新设国资基金约1500只,数量同比增长22%,但规模整体下降,其中不足1亿元基金占比升至30%,较此前上升近9个百分点。
退出端的压力同样清晰:前三季度完成约1200笔直投退出,超过2025年全年水平,但2018至2020年成熟年份的直投项目也仅有20%至30%完成退出,“意味着剩下的60%、70%都还在持有阶段”。吴浠直言,国资在资金期限和风险承受能力上具备成为耐心资本的基础,但“监管边界清晰以及审计核查穿透的深度等问题”,仍会影响其长期投资的意愿。
邵宇从宏观层面提示了另一重风险:全球竞争围绕供应链、关键技术和战略资源展开,新质生产力的四个环节——技术突破、产品与产业创新、基础设施升级、传统产业应用提升——各有节奏,投资机构需要审慎研判AI资本开支及全球流动性变化带来的周期性风险。
叙事的定价锚,不能只靠方向本身。
从“投赛道”到“认节点”:并购与S基金承接错配
当叙事估值前置而退出通道收窄,一级市场的投资逻辑正在发生方向性调整。
浦东创投集团董事长门庆兵结合浦东实践给出的判断是:“最有力量的叙事不是讲出来的,而是一步步干出来、投出来、陪伴出来的”。他用数据说明了“干出来”的基底:前三季度浦东GDP达到1.45万亿元,同比增长6.4%;工业投资增长25.4%,高技术制造业投资占工业投资比重近九成。
在此基础上,他提出一级市场投资逻辑将呈现三大转变:从赛道配置转向节点识别,从估值驱动转向兑现驱动,从单点技术转向系统能力。国有资本的角色,是“敢在无人处下注、肯与时间做朋友的耐心资本”。
其中,并购基金被置于“节点识别”的延长线上。
智路资本管理合伙人张元杰结合博通及自身并购实践指出,并购基金的核心在于回归企业经营本质,通过战略规划、资源整合、运营赋能和公司治理提升效率与竞争力。随着硬科技企业进入产业链整合阶段,控股型投资或与产业链龙头协同投资,正在成为培育具有国际竞争力企业的重要路径。
而在流动性一端,科勒殷拓投资合伙人杨战将S基金的角色界定得更为具体:随着基金存续期限与硬科技企业成长周期之间的错配日益凸显,S基金正从“依赖折扣交易的模式”转向以底层资产价值为核心的专业化定价与多元化交易。他用三个能力概括这一转型——“看得懂、等得起、做得成”,对应穿透、分层与结构化,目标是成为硬科技优质资产的“接棒者”,而非简单的“接盘者”。
门庆兵的“节点”、张元杰的“经营本质”与杨战的“接棒能力”,指向同一个方向:叙事要转化为价值,必须有人在估值之后承接时间。
在共识泡沫中识别“真实的技术变量”
产业端的叙事并未因资本谨慎而减速,分歧恰恰在于如何为技术演进定价。
耀途资本创始合伙人白宗义将当前AI产业的变化概括为“从模型训练迈向推理应用”,投资机会集中在更高速、低成本的推理架构,更大规模集群的光电互联,供电与散热体系升级,以及端侧和边缘计算等方向。
他重点分析了LPU、光互联、硅光、先进散热等细分领域的技术路线与产业化进展,同时给出方法论上的提醒:在市场共识与估值快速升温的背景下,“投资机构需要深入理解技术迭代逻辑,识别真正具备产业价值的技术变量,在早期布局中把握结构性机会”。
这与峰会圆桌对话中形成的共识互为印证。同创伟业丁宝玉、凯辉基金段兰春、广州金控基金黄成、上海科创基金杨斌、美团龙珠朱拥华在讨论中提出,面对技术迭代与市场共识快速形成的环境,机构既要保持开放视野和长期判断,也要坚持专业研究与独立思考,通过聚焦优势赛道、强化产业认知和交叉验证,区分产业价值与市场泡沫。
叙事奔涌,终需有锚。杨晓磊在演讲中引用CalPERS 2022年的复盘:这只美国最大的公务员退休基金曾在市场回调时收缩一级市场配置,事后测算低配与少配造成了超过100亿美元的机会成本损失。这一案例的启示不在于鼓励冒进,而在于提醒LP:在叙事高度趋同、定价分歧稀缺的环境中,持续、稳定的配置与分散化,比追逐单一叙事的胜负更具结构意义。
峰会落幕时,“投中2026年度有限合伙人榜单”与《2026年国有资本创新发展研究报告》同期发布,记录的正是这一轮周期中资金结构、退出节奏与配置逻辑的真实位移。
好的叙事需要被看见,但更根本的,是让叙事在制度、时间与经营兑现中被检验——这或许是“叙事时代”留给资本配置最朴素也最紧迫的课题。